
چک بدون موجودی در افغانستان؛ اگر بانک پرداخت نکرد چه کنیم؟
اگر چک به دلیل نبود موجودی یا مشکل دیگر پرداخت نشد، چه کنیم؟ مراحل ثبت دلیل، نگهداری اسناد، تماس با صادرکننده و کاهش خطر را بخوانید.
اگر چک به دلیل نبود موجودی یا مشکل دیگر پرداخت نشد، چه کنیم؟ مراحل ثبت دلیل، نگهداری اسناد، تماس با صادرکننده و کاهش خطر را بخوانید.

دستهچک در افغانستان برای کدام حسابها داده میشود؟ شرایط دریافت، روش درست نوشتن چک، نبود موجودی، توقف پرداخت و نکات امنیتی را با منابع رسمی بخوانید.
در اجارهٔ اسلامی، حق استفاده از یک دارایی برای مدت معین در برابر کرایه واگذار میشود. مالکیت، نگهداری، آسیب، کرایه و انتقال احتمالی مالکیت باید در قرارداد روشن باشند.
در حساب مضاربه، مشتری سرمایه را میگذارد و بانک آن را در فعالیتهای مجاز مدیریت میکند. مفاد بر اساس نسبت توافقشده تقسیم میشود و مقدار آن لزوماً از پیش ثابت نیست.
در مرابحه، بانک دارایی مشخصی را میخرد و با قیمت خرید و مفاد معلوم به مشتری میفروشد. این راهنما مراحل معامله و چکلیست بررسی قرارداد مرابحه را توضیح میدهد.
بانکداری اسلامی تنها حذف سود از قرض نیست؛ قرارداد، مالکیت دارایی، تقسیم مفاد و نظارت شرعی در هر محصول اهمیت دارد. در این راهنما ساختارهای اصلی و پرسشهای مهم پیش از امضای قرارداد را ساده توضیح میدهیم.
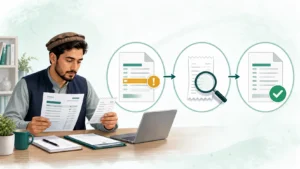
اگر پرداخت، مبلغ قرضه یا معلومات هویتی در گزارش اعتباری نادرست یا کهنه باشد، با سند از نهاد مربوط درخواست بررسی کنید و در صورت حلنشدن، مسیر رسمی شکایت را ادامه دهید.
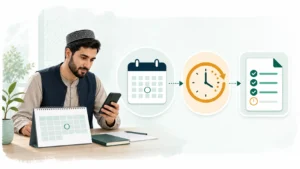
تأخیر در پرداخت قسط میتواند بخشی از سابقهٔ بازپرداخت باشد، اما اثر دقیق آن به قرارداد، معلومات ثبتشده و بررسی نهاد قرضدهنده بستگی دارد. اقدامهای درست پس از تأخیر را بخوانید.
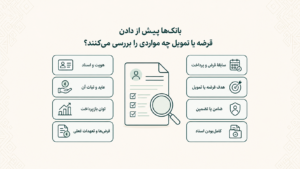
بانک پیش از تصمیمگیری دربارهٔ قرضه یا تمویل، تنها به مقدار عاید نگاه نمیکند. سابقهٔ پرداخت، قرضهای فعلی، توان بازپرداخت، اسناد و تضمین احتمالی نیز میتوانند در بررسی دخیل باشند.
رمز خوب حدسزدنی نیست. از سال تولد، شمارهٔ تلفن، ۱۲۳۴ یا رقمهای تکراری استفاده نکنید. رمز را روی کارت یا در کنار آن ننویسید و برای چند حساب یک رمز یکسان نگذارید. کود یکبارمصرف برای تأیید همان معاملهای است که خودتان آغاز کردهاید. آن را حتی برای کسی که خود را کارمند بانک معرفی میکند […]