
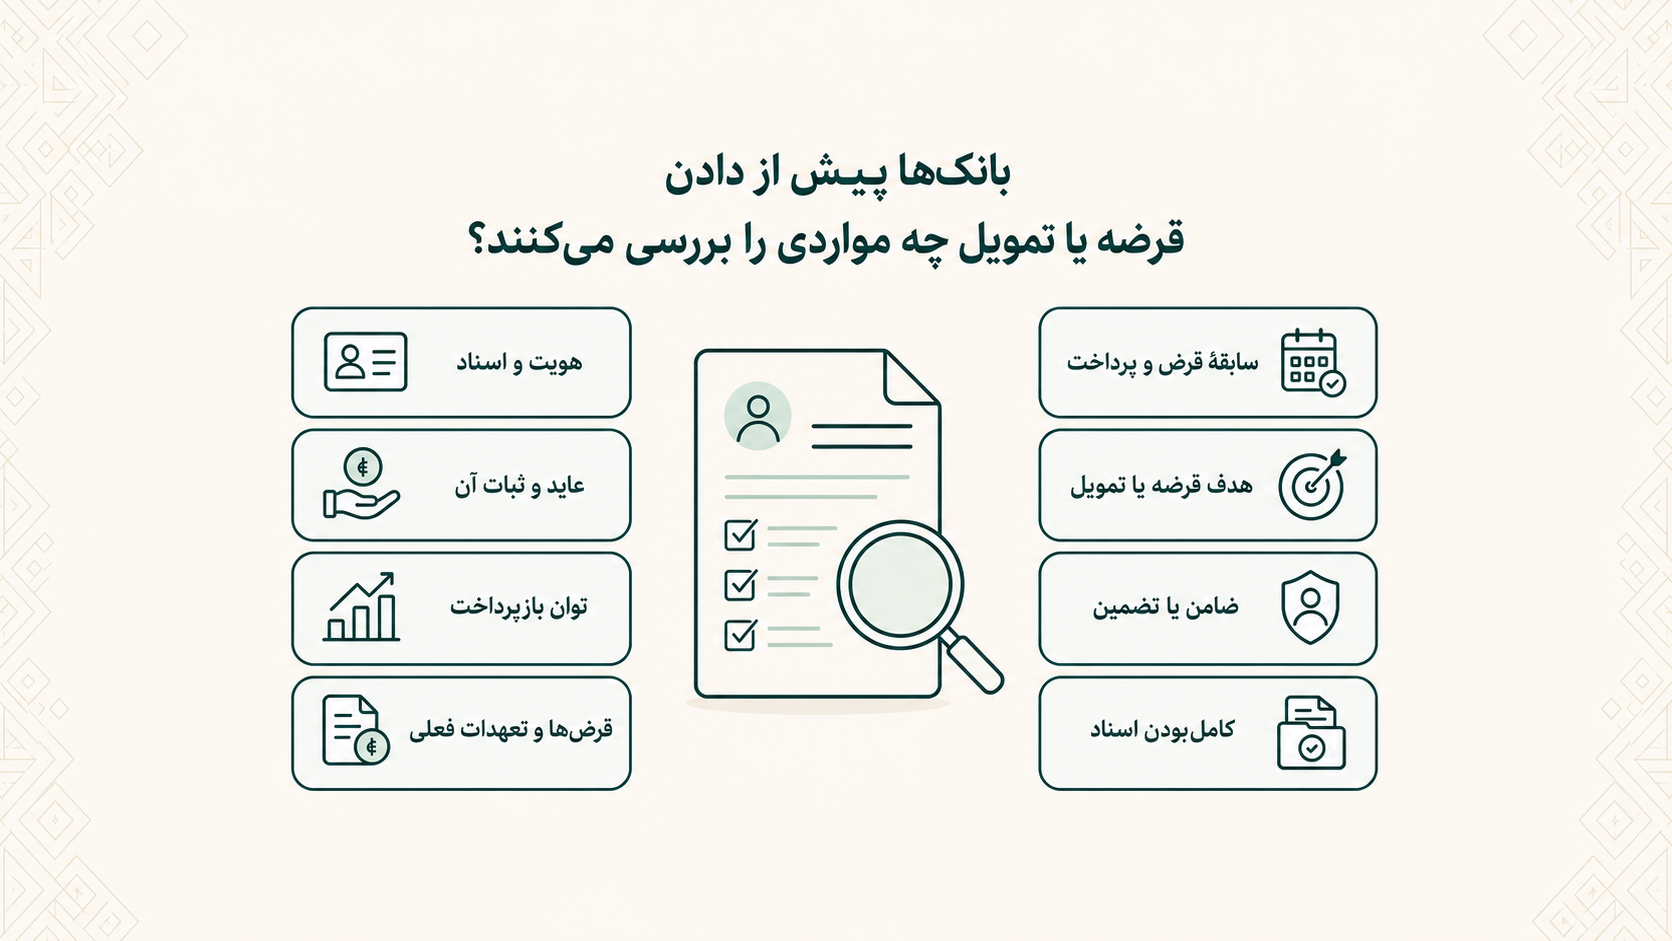
بانک پیش از تصمیمگیری دربارهٔ قرضه یا تمویل، تنها به مقدار عاید نگاه نمیکند. سابقهٔ پرداخت، قرضهای فعلی، توان بازپرداخت، اسناد و تضمین احتمالی نیز میتوانند در بررسی…
درخواست قرضه یا تمویل تنها با پُرکردن یک فورم پایان نمییابد. بانک یا مؤسسهٔ مالی باید بررسی کند که آیا درخواستکننده توان بازپرداخت دارد، معلومات عرضهشده درست است و خطر نپرداختن اقساط تا چه اندازه است.
معیار دقیق هر بانک و هر محصول یکسان نیست. مقدار تمویل، نوع عاید، هدف درخواست، مدت بازپرداخت و پالیسی داخلی بانک میتواند نتیجه را تغییر دهد. بااینحال، چند موضوع در بیشتر بررسیها اهمیت دارد.
نکتهٔ کلیدی: داشتن عاید بالا بهتنهایی به معنای تأیید درخواست نیست. بانک معمولاً مجموع وضعیت مالی، سابقهٔ پرداخت و اسناد شما را یکجا بررسی میکند.
۱. هویت و درستی معلومات
نخست باید روشن شود که درخواستکننده کیست و معلومات درجشده در فورم با اسناد او همخوانی دارد. بسته به بانک و نوع محصول، ممکن است تذکره، معلومات تماس، محل سکونت، اسناد وظیفه یا جواز فعالیت تجارتی درخواست شود.
اگر نام، شمارهٔ تذکره، شمارهٔ تماس یا معلومات عاید در اسناد مختلف یکسان نباشد، بررسی میتواند طولانیتر شود. پیش از سپردن درخواست، همهٔ فورمها و اسناد را یکبار دقیق بخوانید.
۲. عاید و ثبات آن
بانک میخواهد بداند عاید شما از کجا میآید و تا چه اندازه دوامدار است. معاش ماهانه، عاید دکان یا تشبث، قرارداد کاری و گردش حساب از نمونههای معلوماتیاند که ممکن است بررسی شوند.
برای یک کارمند، ثبات وظیفه و مقدار معاش اهمیت دارد. برای صاحب تشبث، فروش، مصارف، جریان نقدی و دوام فعالیت میتواند مهم باشد. عایدی که قابل اثبات نباشد ممکن است در تصمیم نهایی وزن کمتری داشته باشد.
۳. توان بازپرداخت
بانک تنها مقدار عاید را نمیبیند؛ مصارف ضروری، قرضهای فعلی و قسط پیشنهادی را نیز در نظر میگیرد. پرسش اصلی این است: پس از پرداخت مصرف خانه، کرایه، رفتوآمد، آموزش، درمان و سایر تعهدات، آیا پول کافی برای پرداخت منظم قسط باقی میماند؟
پیش از درخواست، توان بازپرداخت قرض را خودتان بسنجید. اگر قسط تنها در ماههای خوب قابل پرداخت باشد، خطر مالی آن زیاد است.
۴. قرضها و تعهدات فعلی
قرضهٔ دیگر، خرید قسطی، تضمین قرض شخص دیگر یا تعهد مالی دوامدار میتواند توان بازپرداخت شما را کاهش دهد. پنهانکردن این تعهدات تصمیم خوبی نیست؛ معلومات ناقص یا نادرست ممکن است باعث توقف بررسی یا رد درخواست شود.
یک فهرست ساده بسازید و در آن نام قرضدهنده، مبلغ باقیمانده، قسط ماهانه و تاریخ پایان هر تعهد را بنویسید. این فهرست تصویر روشنتری از وضعیت مالی شما میدهد.
۵. سابقهٔ قرض و پرداخت
سابقهٔ پرداخت نشان میدهد که اقساط قبلی را چگونه پرداختهاید. پرداخت منظم، تأخیرهای تکراری، بدهی باقیمانده و تضمینهای ثبتشده میتوانند بخشی از معلومات اعتباری باشند.
د افغانستان بانک میگوید سیستم ثبت اعتبارات عامه، معلومات اعتباری افراد و شرکتها را از بانکها و مؤسسات مالی جمعآوری و در قالب گزارش اعتباری در اختیار مراجع مربوط قرار میدهد. مقررهٔ گزارشدهی اعتبارات نیز نهادهای تحت نظارت را مکلف میسازد پیش از اعطای اعتبار، با رضایت قبلی، آزادانه، کتبی و آگاهانهٔ مشتری گزارش اعتباری او را درخواست کنند.

برای شناخت سادهٔ این موضوع، راهنمای رتبه اعتباری و گزارش اعتباری در افغانستان را بخوانید.
۶. هدف قرضه یا تمویل
بانک ممکن است بپرسد پول برای چه کاری استفاده میشود: خرید خانه، وسایط، سرمایهٔ کاری، زراعت یا مصرف شخصی. هدف روشن کمک میکند نوع محصول، مدت، اسناد لازم و شیوهٔ پرداخت مناسبتر بررسی شود.
در تمویل اسلامی، ساختار قرارداد نیز به هدف معامله وابسته است. برای نمونه، مرابحه، اجاره یا مشارکت شرایط یکسان ندارند. نام محصول را کافی ندانید؛ قرارداد، قیمت تمامشده، مدت و مسئولیتهای خود را بخوانید.
۷. تضمین یا ضامن، در صورت نیاز
برخی محصولات ممکن است به تضمین، رهن یا ضامن نیاز داشته باشند و برخی نداشته باشند. داشتن تضمین بهتنهایی تأیید درخواست را تضمین نمیکند؛ توان بازپرداخت و سایر معیارها همچنان بررسی میشود.
اگر ضامن میشوید یا از شخص دیگری میخواهید ضامن شما شود، مسئولیتهای قانونی و مالی را پیش از امضا روشن کنید. هیچ فورم سفید یا سند نخوانده را امضا نکنید.
۸. کاملبودن اسناد
اسناد ناقص یکی از سادهترین دلایل تأخیر در بررسی است. پیش از مراجعه، از بانک فهرست رسمی اسناد لازم را بگیرید. شرایطی که در شبکههای اجتماعی یا از زبان اشخاص غیررسمی شنیدهاید ممکن است تازه یا دقیق نباشد.
نسخهٔ اسناد سپردهشده، رسید دریافت و نام شعبه یا کارمند مسئول را نزد خود نگه دارید. کود تأیید، رمز کارت و رمز حساب خود را در اختیار هیچکس قرار ندهید.
چگونه پیش از درخواست آماده شویم؟
۱. عاید ماهانه و منبع آن را بهصورت واقعی بنویسید. ۲. مصارف ضروری و تمام اقساط فعلی را جمع کنید. ۳. قسط پیشنهادی را در یک ماه دشوار نیز آزمایش کنید. ۴. اسناد هویتی، کاری یا تجارتی را یکدست و تازه نگه دارید. ۵. سابقهٔ پرداخت خود را بررسی و اشتباههای احتمالی را پیگیری کنید. ۶. مصرف کامل قرارداد، فیسها، جریمهٔ تأخیر و شرایط بازپرداخت پیش از وقت را بپرسید. ۷. درخواست را فقط از راه رسمی بانک یا مؤسسهٔ دارای جواز پیش ببرید.
اگر درخواست تأیید نشد چه کنیم؟
ردشدن یک درخواست همیشه به معنای ناتوانی همیشگی در گرفتن تمویل نیست. ممکن است مقدار درخواستی بلند باشد، اسناد ناقص باشد، عاید کافی اثبات نشده باشد یا سابقهٔ پرداخت نیاز به بررسی داشته باشد.
از بانک بخواهید دلیل یا بخش نیازمند اصلاح را تا حدی که پالیسی آن اجازه میدهد توضیح دهد. سپس بهجای فرستادن چند درخواست همزمان، مشکل مشخص را حل کنید: مبلغ را کاهش دهید، اسناد را کامل کنید، قرضهای فعلی را منظم بسازید یا برای ثبات بیشتر عاید زمان بدهید.
مطابق مقررهٔ گزارشدهی اعتبارات، مشتری حق دارد با عرضهٔ درخواست امضاشده و سند هویت، نسخهای از معلومات اعتباری خود را درخواست کند و معلومات نادرست را به چالش بکشد. روش عملی دریافت یا اصلاح گزارش را باید از مرجع رسمی مربوط بپرسید، زیرا روندهای اجرایی ممکن است تغییر کنند.
جمعبندی
بانکها معمولاً یک عامل را جداگانه نمیسنجند. هویت و اسناد، عاید، مصارف، قرضهای فعلی، سابقهٔ پرداخت، هدف تمویل و تضمین احتمالی در کنار هم تصویر مالی درخواستکننده را میسازد.
آمادگی بهتر یعنی معلومات درست، اسناد کامل و قسطی که واقعاً توان پرداخت آن را دارید. فیناف قرضه یا رتبهٔ اعتباری صادر نمیکند و تأیید هیچ درخواست را تضمین نمیکند؛ هدف ما توضیح سادهٔ معیارها و کمک به تصمیم آگاهانه است.
پرسشهای رایج
آیا معاش بلند برای گرفتن قرضه کافی است؟
خیر. معاش تنها یکی از عوامل است. مصارف ضروری، قرضهای فعلی، ثبات عاید، سابقهٔ پرداخت، اسناد و شرایط محصول نیز میتواند بررسی شود.
آیا بانک بدون اجازهٔ من گزارش اعتباری را میبیند؟
مقررهٔ گزارشدهی اعتبارات، رضایت قبلی، آزادانه، کتبی و آگاهانهٔ مشتری را برای شریکساختن یا استعلام معلومات اعتباری پیشبینی کرده است. متن رضایتنامه را پیش از امضا بخوانید.
آیا داشتن ضامن باعث تأیید قطعی میشود؟
خیر. ضامن یا تضمین ممکن است یکی از شرایط باشد، اما تصمیم نهایی به مجموع معیارهای بانک و نوع محصول وابسته است.
اگر معلومات گزارش اعتباری نادرست باشد چه کنم؟
مقرره برای مشتری حق دسترسی و اعتراض به معلومات نادرست را پیشبینی کرده است. اسناد هویتی و مدارک اثبات اشتباه را آماده کنید و روند رسمی اصلاح را از مرجع مربوط دنبال کنید.
منابع رسمی
- آمریت عمومی ثبت اعتبارات و توسعه خدمات مالی — د افغانستان بانک
- مقررهٔ گزارشدهی اعتبارات — د افغانستان بانک (PDF)
یادداشت تحریریه
این مطلب برای آموزش عمومی است و جای مشورهٔ حقوقی یا تعهد رسمی بانک را نمیگیرد. شرایط محصولات و روندهای اجرایی ممکن است تغییر کند؛ پیش از تصمیم، معلومات تازه را از بانک یا مرجع رسمی بررسی کنید.
ساده: مفهوم را روشن و قابلفهم توضیح میدهیم. کاربردی: با مثال و تمرین، راه انجام کار را نشان میدهیم. مستند: معلومات متغیر را با منابع رسمی بررسی میکنیم.