
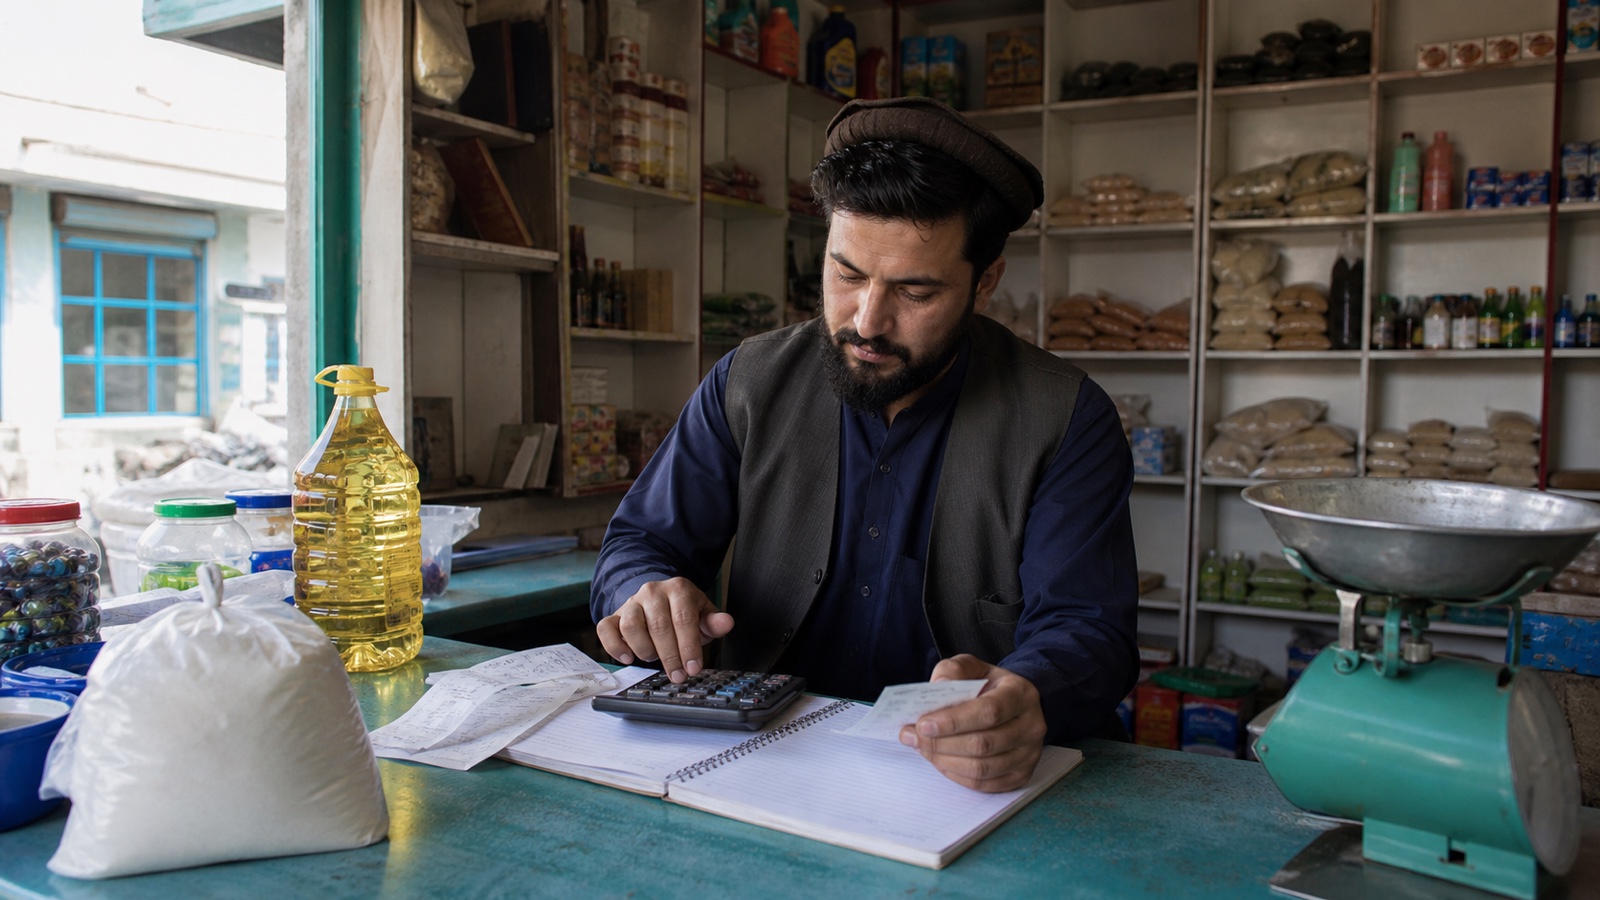
قیمت تمامشده، مصرفهای پنهان و مفاد را جدا حساب کنید؛ سپس بازار و توان مشتری را بسنجید تا قیمت فروش پایدار باشد.
قیمت فروش نباید فقط با افزودن یک مبلغ دلخواه به قیمت خرید تعیین شود. انتقال، بستهبندی، ضایعات، کرایه، برق، مزد کار و زمان شما نیز مصرفاند. اگر این مصرفها دیده نشوند، ممکن است فروش زیاد باشد اما کاروبار مفاد واقعی نداشته باشد.
نخست قیمت تمامشده را پیدا کنید
برای هر کالا یا خدمت، این موارد را بنویسید:
- قیمت خرید یا مواد: مبلغی که برای تهیهٔ کالا یا مواد اولیه پرداختهاید.
- مصرف مستقیم: انتقال، بستهبندی، مزد تولید، ضایعات و مصرفی که همان کالا ایجاد میکند.
- سهم مصرف عمومی: بخشی از کرایه، برق، مخابرات، ابزار و سایر مصرفهای مشترک کاروبار.
- مفاد موردنظر: مبلغی که پس از پوشش مصرفها برای رشد و دوام کاروبار باقی میماند.
فرمول ساده چنین است: قیمت خرید + مصرف مستقیم + سهم مصرف عمومی + مفاد موردنظر = قیمت پیشنهادی فروش.
مثال با افغانی
فرض کنید یک کالا را ۱٬۰۰۰ افغانی خریدهاید. سهم انتقال آن ۵۰ افغانی، بستهبندی ۲۰ افغانی و سهم کرایه و برق ۳۰ افغانی است. قیمت تمامشده ۱٬۱۰۰ افغانی میشود. اگر ۱۵۰ افغانی مفاد در نظر بگیرید، قیمت پیشنهادی ۱٬۲۵۰ افغانی خواهد بود. این فقط مثال آموزشی است؛ مصرف واقعی هر کاروبار فرق دارد.
بعد بازار و توان مشتری را بررسی کنید
قیمت تمامشده حد مالی شما را نشان میدهد، اما قیمت نهایی باید با کیفیت، تقاضا، محل فروش و توان مشتری نیز سنجیده شود. قیمت بسیار پایین میتواند سرمایه را کم کند؛ قیمت بسیار بالا ممکن است مشتری را دور سازد. بهجای حدس، قیمت و کیفیت چند فروشندهٔ همسطح را مشاهده و دلیل تفاوت را ثبت کنید.
تخفیف را از مفاد حساب کنید
پیش از تخفیف، بدانید بعد از کاهش قیمت چه مقدار باقی میماند. تخفیفی که قیمت را از قیمت تمامشده پایینتر ببرد، بهطور مستقیم از سرمایهٔ کاروبار کم میکند. برای کالای آسیبدیده، نزدیک به تاریخ مصرف یا کمفروش، تصمیم جدا بگیرید و آن را در دفتر ثبت کنید.
چه وقت قیمت را تازه کنیم؟
- وقتی قیمت خرید یا نرخ انتقال تغییر میکند.
- وقتی کرایه، برق یا مزد کار بالا میرود.
- وقتی مقدار ضایعات بیشتر از معمول میشود.
- وقتی مشتریان مرتب دربارهٔ قیمت پرسش یا اعتراض دارند.
- وقتی فروش خوب است اما پول کافی برای خرید دوبارهٔ جنس ندارید.
کالاهای قدیمی و تازه را که با قیمتهای متفاوت خریدهاید بیحساب یکجا نکنید. تاریخ خرید، تعداد و قیمت هر دسته را ثبت کنید تا قیمتگذاری بر پایهٔ معلومات باشد.
برای دیدن مفاد واقعی، نخست پول خانه و کاروبار را جدا کنید. سپس قیمت تمامشدهٔ سه کالای پرفروش را محاسبه و با قیمت فروش فعلی برابر کنید.
منابع آموزشی: راهنمای نقطهٔ سربهسر SBA و راهنمای رسمی قیمتگذاری کاروبار. این منابع برای اصول عمومی استفاده شدهاند و مثال این مطلب مشورهٔ حسابداری یا قیمتگذاری مشخص نیست.
ساده: مفهوم را روشن و قابلفهم توضیح میدهیم. کاربردی: با مثال و تمرین، راه انجام کار را نشان میدهیم. مستند: معلومات متغیر را با منابع رسمی بررسی میکنیم.