فروش یعنی مجموع پولی که از فروختن کالا یا عرضهٔ خدمت بهدست میآید. اما مفاد پولی است که پس از کمکردن قیمت خرید کالا و تمام مصرفهای کاروبار باقی میماند. پول نقدی که در دست دارید نیز همیشه مفاد نیست. بخشی از آن ممکن است سرمایهٔ کاروبار، پول قرضشده یا مبلغی باشد که برای خرید […]
قرض میان اعضای خانواده اگر شرایط روشنی نداشته باشد، میتواند باعث سوءتفاهم و آسیب به رابطهها شود. بهتر است از همان آغاز، مبلغ قرض، نوع ارز، تاریخ پرداخت و شیوه بازپرداخت مشخص باشد. اگر بازپرداخت انعطافپذیر است، باید دقیقاً روشن کنید که منظور از انعطاف چیست. برای نمونه، میتوان توافق کرد که قرضگیرنده «هر ماه […]
پیش از معرفی یا انتخاب یک خدمت مالی، بهتر است چند مورد اساسی را بررسی کنید تا تصمیم شما تنها بر اساس تبلیغ یا تجربه یک نفر نباشد. نخست ببینید خدمت را کدام شرکت یا نهاد عرضه میکند و وضعیت رسمی یا جواز آن چیست. سپس مشخص کنید این خدمت برای چه کسانی طراحی شده، […]
کرایهٔ رفتوآمد ممکن است روزانه کم به نظر برسد، اما مجموع ماهانه آن مهم است. کرایهٔ رفت و برگشت یک روز را در تعداد روزهای کار یا آموزش ضرب کنید. مصرفهای اضافی مانند تبدیل مسیر یا انتقال بار را نیز بیفزایید. مثال: اگر رفت و برگشت روزانه ۸۰ افغانی و تعداد روزها ۲۵ باشد، مصرف […]
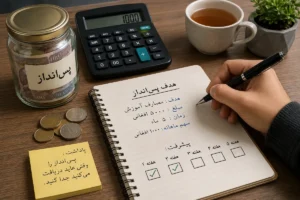
گفتن (میخواهم پسانداز کنم) کافی نیست. هدف خوب سه چیز دارد: مبلغ، زمان و دلیل. برای نمونه: میخواهم در پنج ماه ۵۰۰۰ افغانی برای مصرف آموزش پسانداز کنم. مبلغ هدف را بر تعداد هفتهها یا ماهها تقسیم کنید. در مثال بالا، سهم ماهانه ۱۰۰۰ افغانی است. اگر این رقم ممکن نیست، زمان را بیشتر یا […]
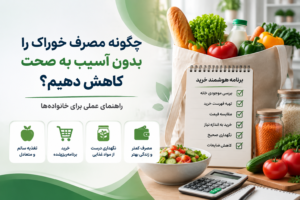
کاهش مصرف خوراک به معنای کمخوردن یا خرید مواد بیکیفیت نیست. هدف، کمکردن ضایعات و خرید برنامهریزیشده است. پیش از رفتن به بازار، موجودی خانه را ببینید و فهرست خرید بسازید. قیمت چند فروشنده را مقایسه کنید، اما مصرف رفتوآمد و کیفیت را هم در نظر بگیرید. مواد فاسدشدنی را بیش از نیاز نخرید. باقیماندهٔ […]
برای مقایسهٔ حسابها فقط به نام بانک نگاه نکنید. پنج معیار را کنار هم بنویسید: مصرفها، حداقل موجودی، دسترسی به شعبه یا دستگاه ATM، خدمات موبایلی و روش پشتیبانی. سپس هدف خود را روشن کنید. حسابی که برای دریافت معاش مناسب است ممکن است برای پسانداز یا کاروبار بهترین انتخاب نباشد. دربارهٔ محدودیت برداشت و […]
گفتوگوی مالی نباید هنگام دعوا یا نگرانی شدید آغاز شود. زمانی آرام انتخاب کنید و هدف را روشن بگویید: «میخواهیم بدانیم پول خانه کجا میرود و چگونه برای نیازهای مهم آماده شویم.» نخست دربارهٔ رقمها صحبت کنید، نه دربارهٔ مقصر. عاید، مصرف ضروری، قرضها و هدفها را روی کاغذ بنویسید. به هر عضو خانواده فرصت […]
بودجه زمانی کمک میکند که واقعی و قابل اجرا باشد. پنج اشتباه رایج عبارتاند از: ۱. ساخت بودجه بر اساس بهترین ماه عاید.۲. فراموشکردن مصرفهای کوچک مانند کریدت، کرایه و چای.۳. درنظرنگرفتن دوا، ترمیم و مهمانیهای ضروری.۴. تصمیمگیری یکنفره بدون گفتوگو با اعضای خانواده.۵. کنارگذاشتن کامل تفریح و مصرف اختیاری، بهگونهای که بودجه دوام نکند. […]
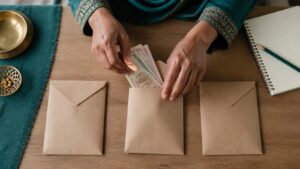
اگر بودجه برایتان پیچیده است، پول را در سه پاکت تقسیم کنید: «نیازهای ضروری»، «آینده» و «مصرف اختیاری». پاکت ضروری برای خوراک، کرایه، دوا، آموزش و رفتوآمد است. پاکت آینده برای پسانداز، روزهای کمعاید و هدفهای مهم است. پاکت اختیاری برای چیزهایی است که نبودشان زندگی را مختل نمیکند. در آغاز ماه یا هر بار […]
