
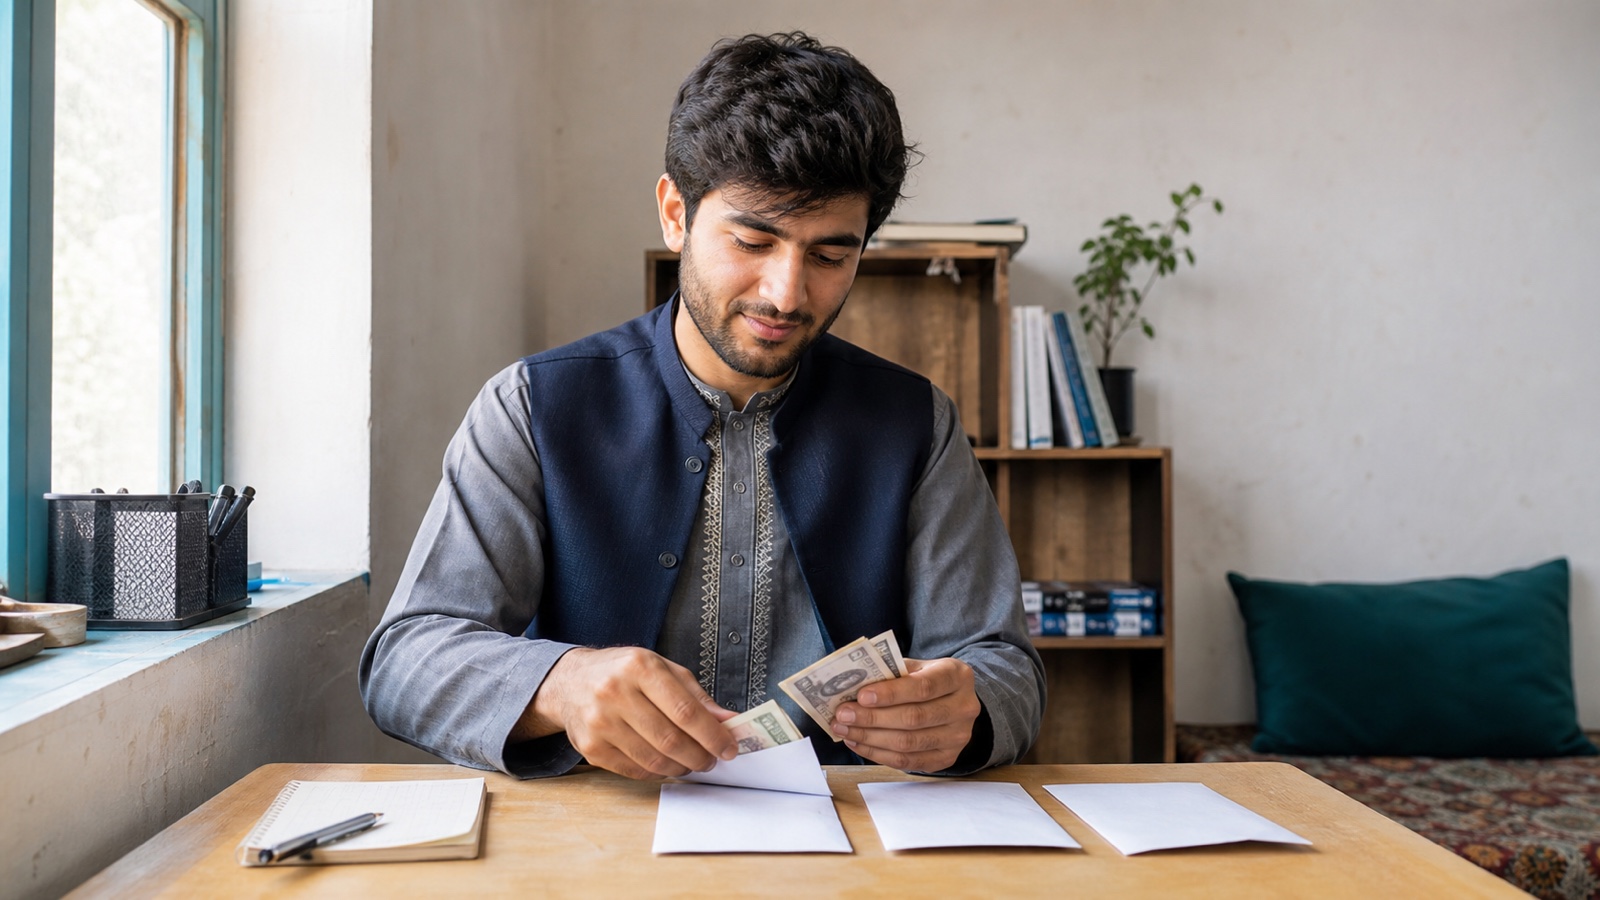
با نخستین عاید چه کنیم؟ یک برنامهٔ ساده برای نیازهای ضروری، سهم خانواده، ذخیرهٔ اضطراری، رشد مهارت و مصرف شخصی.
نخستین عاید فقط پولی برای مصرف نیست؛ فرصتی است تا از همان آغاز، عادتهای مالی سالم بسازید. لازم نیست عایدتان زیاد باشد. مهم این است که پیش از خرجکردن، برای آن وظیفه تعیین کنید.
نخست مبلغ واقعی را بنویسید
مبلغی را بنویسید که واقعاً به دستتان رسیده است، نه عایدی که انتظار داشتید. سپس مصرفهای ضروری تا دریافت عاید بعدی را فهرست کنید؛ مانند خوراک، رفتوآمد، کرایه، مخابرات و سهم خانواده. اگر عایدتان منظم نیست، برنامه را بر اساس ماه کمعاید بسازید.
عاید را به پنج وظیفه تقسیم کنید
- نیازهای ضروری: مصرفهایی که نپرداختن آنها زندگی یا کار شما را مختل میکند.
- سهم خانواده: مبلغی واقعی و پایدار تعیین کنید؛ وعدهای ندهید که در ماه کمعاید نتوانید ادامه دهید.
- ذخیرهٔ اضطراری: حتی مبلغ کم را جدا کنید تا یک مصرف ناگهانی شما را به قرض وابسته نسازد.
- رشد عاید: بخشی را برای آموزش، ابزار کار، اینترنت یا مهارتی بگذارید که توان کاریتان را بیشتر میکند.
- مصرف شخصی: برای خواستههای غیرضروری نیز حد روشن داشته باشید تا تمام عاید بیبرنامه مصرف نشود.
فیناف یک درصد ثابت برای همه پیشنهاد نمیکند؛ زیرا عاید، مسئولیت خانوادگی و مصرف هر شخص فرق دارد. مبلغی را انتخاب کنید که بتوانید ماهبهماه ادامه دهید.
یک مثال ساده با ۱۰٬۰۰۰ افغانی
فرض کنید نخستین عاید شما ۱۰٬۰۰۰ افغانی است. ممکن است ۶٬۰۰۰ افغانی برای نیازهای ضروری، ۱٬۵۰۰ افغانی برای خانواده، ۱٬۰۰۰ افغانی برای ذخیرهٔ اضطراری، ۱٬۰۰۰ افغانی برای رشد مهارت و ۵۰۰ افغانی برای مصرف شخصی کنار بگذارید. این فقط یک مثال است؛ ارقام را مطابق وضعیت خود تغییر دهید.
اگر قرض دارید، آن را نادیده نگیرید
نام طلبکار، مبلغ باقیمانده و تاریخ پرداخت را بنویسید. نخست اقساط توافقشده و قرضهایی را که تأخیرشان پیامد جدی دارد در نظر بگیرید. برای نمایش توان مالی یا خرید فوری چیزهای غیرضروری، قرض تازه نگیرید.
برنامهٔ ۱۵ دقیقهای روز دریافت عاید
- عاید خالص و مصرفهای ضروری را بنویسید.
- پول هر بخش را همان روز جدا کنید؛ در پاکت، حساب یا یادداشت مستقل.
- برای ذخیرهٔ اضطراری یک هدف کوچک و قابلاندازهگیری تعیین کنید.
- رسیدها و مصرفها را تا یک ماه ثبت کنید.
- در پایان ماه، برنامه را بررسی و برای ماه بعد اصلاح کنید.
برای ادامه، راهنمای تعیین هدف پسانداز و روش بودجهٔ سه پاکت را ببینید. اگر میخواهید پولتان را در بانک نگهداری کنید، پیش از انتخاب، شرایط سپردههای بانکی را مستقیماً بررسی کنید.
منابع آموزشی: راهنمای ساخت بودجه در Consumer.gov و راهنمای ذخیرهٔ اضطراری CFPB. این منابع برای اصول عمومی مدیریت پول استفاده شدهاند؛ ارقام مثال مطابق شرایط افغانستان تنظیم شدهاند.
ساده: مفهوم را روشن و قابلفهم توضیح میدهیم. کاربردی: با مثال و تمرین، راه انجام کار را نشان میدهیم. مستند: معلومات متغیر را با منابع رسمی بررسی میکنیم.