
قرض میان اعضای خانواده اگر شرایط روشنی نداشته باشد، میتواند باعث سوءتفاهم و آسیب به رابطهها شود. بهتر است از همان آغاز، مبلغ قرض، نوع ارز، تاریخ پرداخت…
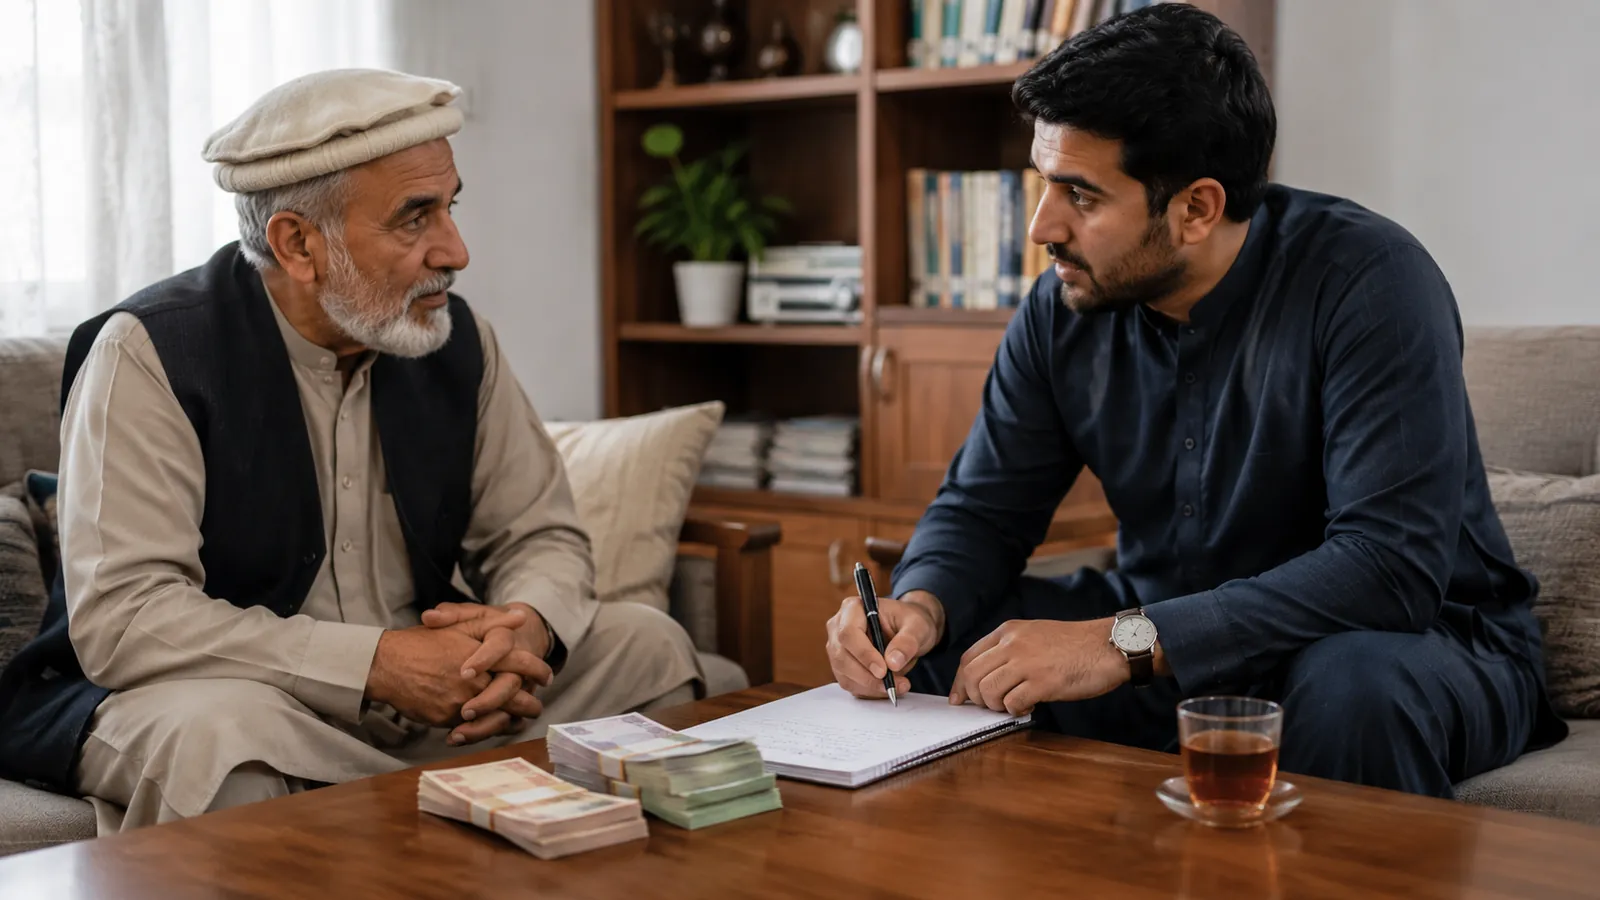
قرض میان اعضای خانواده اگر شرایط روشنی نداشته باشد، میتواند باعث سوءتفاهم و آسیب به رابطهها شود. بهتر است از همان آغاز، مبلغ قرض، نوع ارز، تاریخ پرداخت و شیوه بازپرداخت مشخص باشد.
اگر بازپرداخت انعطافپذیر است، باید دقیقاً روشن کنید که منظور از انعطاف چیست. برای نمونه، میتوان توافق کرد که قرضگیرنده «هر ماه حداقل ۵۰۰ افغانی» پرداخت کند.
اگر وضعیت مالی قرضگیرنده تغییر کرد و نتوانست طبق برنامه پرداخت کند، بهتر است هرچه زودتر موضوع را با قرضدهنده در میان بگذارد. در مقابل، قرضدهنده نیز نباید از قرض برای تحقیر، تهدید یا فشار نامناسب بر طرف مقابل استفاده کند.
اگر مبلغ قرض زیاد است، داشتن یک نوشته ساده و امضاشده میتواند از اختلافهای بعدی جلوگیری کند. در بعضی موارد، حضور یک شاهد مورد اعتماد نیز مفید است.
همچنان باید از ابتدا روشن باشد که پول قرض است یا هدیه. اگر قرض است، هر دو طرف باید بدانند که پول باید پس داده شود و شرایط بازپرداخت آن چیست.
تمرین: برای یک قرض خانوادگی، یک یادداشت یکصفحهای تهیه کنید که مبلغ، تاریخ، شیوه بازپرداخت و سایر شرایط مورد توافق در آن نوشته شده باشد. بهتر است یک نسخه نزد قرضدهنده و یک نسخه نزد قرضگیرنده نگهداری شود.
ساده: مفهوم را روشن و قابلفهم توضیح میدهیم. کاربردی: با مثال و تمرین، راه انجام کار را نشان میدهیم. مستند: معلومات متغیر را با منابع رسمی بررسی میکنیم.